أهمية التحليل المالي لشركات التصدير: ركائز أساسية لإدارة المخاطر المالية
في عالم التصدير، الذي يتسم بالتغيرات الاقتصادية والاضطرابات الجيوسياسية، يعد التحليل المالي أداة لا غنى عنها لضمان الاستمرارية والنجاح. يلعب التحليل المالي دورًا حاسمًا في فهم الأداء المالي للشركة، وتحديد الاتجاهات الرئيسية، وإدارة المخاطر المالية المحتملة.
1. تحليل السيولة المالية:
من أهم الجوانب التي يجب التركيز عليها هي السيولة المالية. تتعرض شركات التصدير لمخاطر تأخر المدفوعات من العملاء في الخارج بسبب عوامل تتعلق بالعملات المحلية أو الإجراءات الجمركية. يتيح تحليل السيولة القدرة على الحفاظ على تدفق نقدي قوي يسمح بتغطية النفقات التشغيلية والمشتريات المستقبلية.
2. تقلبات أسعار الصرف:
مع تعرض شركات التصدير لأسواق دولية متعددة، تصبح تقلبات أسعار الصرف مصدرًا كبيرًا للمخاطر. يمكن أن يؤدي تراجع قيمة العملة المحلية إلى زيادة التكلفة الحقيقية للمنتجات المصدرة، بينما قد يتسبب ارتفاعها في تقليل الربحية. هنا يأتي دور التحليل المالي لتوقع هذه التقلبات وتخفيف تأثيرها عبر استخدام أدوات التحوط المالية.
3. إدارة المخاطر الائتمانية:
تعتمد شركات التصدير على قدرة عملائها في الخارج على السداد في الوقت المناسب. لذلك، يصبح تحليل الجدارة الائتمانية للعملاء أمرًا بالغ الأهمية. من خلال التحليل المالي، يمكن تقييم التاريخ المالي للعملاء المحتملين وتحديد مدى موثوقيتهم، مما يساعد على اتخاذ قرارات تجارية أكثر أمانًا.
4. تقييم تكاليف الشحن واللوجستيات:
يُعتبر التحليل المالي أمرًا أساسيًا في تحديد تكاليف الشحن واللوجستيات، والتي يمكن أن تتغير بشكل كبير بناءً على التغيرات في أسعار الوقود أو الرسوم الجمركية. يمكن للشركات أن تعتمد على التحليل المالي لتحديد الاستراتيجيات الأمثل لخفض التكاليف وتحسين الكفاءة.
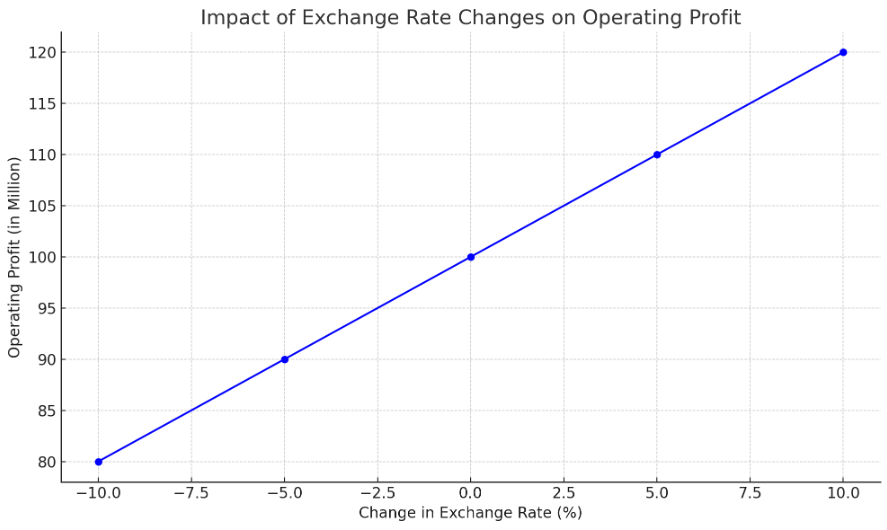
هذا الرسم البياني يوضح تأثير تقلبات أسعار الصرف على الأرباح التشغيلية لشركة تصدير نموذجية. كما يظهر في الرسم، فإن انخفاض سعر الصرف بنسبة 10% يؤدي إلى انخفاض في الأرباح التشغيلية، بينما يؤدي ارتفاع سعر الصرف إلى زيادة الأرباح.
انخفاض أو ارتفاع سعر الصرف يؤثر بشكل كبير على الأرباح التشغيلية لشركات التصدير، وذلك بسبب العلاقة بين أسعار العملات والتكاليف أو العائدات عند التعامل في الأسواق العالمية. هنا شرح لكيفية حدوث ذلك:
1. تأثير انخفاض سعر الصرف على الأرباح التشغيلية:
عندما تنخفض قيمة العملة المحلية مقارنة بالعملة الأجنبية (مثل الدولار الأمريكي)، هناك نتيجتان رئيسيتان:
- ارتفاع تكاليف المواد الخام والمكونات المستوردة: إذا كانت الشركة تعتمد على استيراد المواد الخام أو المكونات من الخارج، فإن انخفاض سعر العملة المحلية يجعل هذه المواد أغلى. وبالتالي، ترتفع تكاليف الإنتاج مما يؤدي إلى انخفاض الأرباح التشغيلية.
- زيادة الإيرادات بالعملة المحلية: في حال كانت الشركة تصدّر منتجاتها وتبيعها بعملة أجنبية، فإن انخفاض سعر العملة المحلية يعني أن الإيرادات التي يتم تحويلها إلى العملة المحلية تصبح أكبر. لكن هذا قد لا يكون كافيًا لتعويض التكاليف المرتفعة إذا كانت الشركة تعتمد على استيراد مواد أو مكونات.
2. تأثير ارتفاع سعر الصرف على الأرباح التشغيلية:
عندما ترتفع قيمة العملة المحلية مقابل العملات الأجنبية:
- زيادة تكاليف منتجات الشركة في الأسواق الخارجية: إذا كانت الشركة تصدّر منتجاتها، فإن ارتفاع سعر العملة المحلية يجعل أسعار منتجاتها أغلى بالنسبة للمستهلكين في الأسواق الأجنبية. هذا يمكن أن يؤدي إلى انخفاض الطلب وبالتالي إلى انخفاض الإيرادات والأرباح التشغيلية.
- تخفيض تكاليف الاستيراد: إذا كانت الشركة تعتمد على استيراد المواد الخام أو المكونات، فإن ارتفاع قيمة العملة المحلية يجعل هذه المواد أرخص، مما يؤدي إلى تقليل التكاليف وزيادة الربحية.
الخلاصة:
بشكل عام، انخفاض سعر الصرف قد يؤدي إلى زيادة الإيرادات على المدى القصير إذا كانت المبيعات تتم بالعملة الأجنبية، لكنه أيضًا يزيد من تكاليف الاستيراد، مما قد يضر بالأرباح التشغيلية. ارتفاع سعر الصرف قد يخفض التكاليف، لكنه يقلل الطلب على المنتجات في الأسواق الخارجية بسبب ارتفاع الأسعار بالعملات الأجنبية.
هذه العلاقة المعقدة بين أسعار الصرف والأرباح التشغيلية هي السبب الذي يجعل الإدارة المالية تولي اهتمامًا كبيرًا لتحليل تقلبات أسعار الصرف وإدارة المخاطر المرتبطة بها.