ارتفاع الطاقة المتاحة للسفن على خط التجارة بين آسيا وأوروبا طوال العام
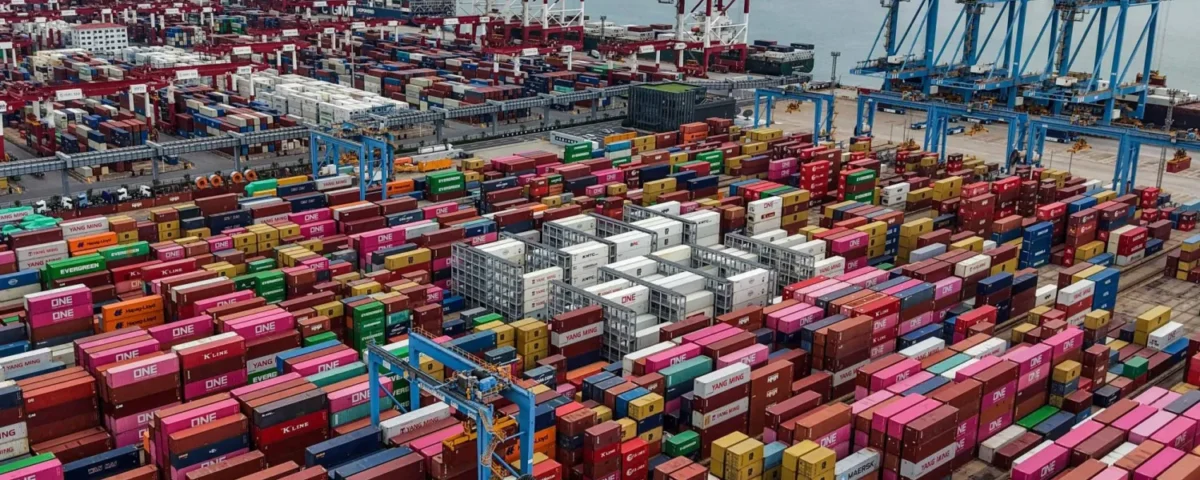
يشهد سوق شحن الحاويات حاليًا وفرة غير مسبوقة في العرض، حيث بلغت الطاقة المتاحة مستويات قياسية على جميع خطوط التجارة الرئيسية بين الشرق والغرب.
وتوضح شركة سي انتلجنس لأبحاث الشحن عبر منشور صادر عنها، ترجمته “ المال” توزيعًا شهريًا لمتوسط الطاقة الأسبوعية المتاحة على خط آسيا-أوروبا.
وبدلًا من الانخفاض التدريجي المعتاد في أواخر العام بعد الأسبوع الذهبي الصيني، حيث يتم عادةً تقليص العرض لتلبية الطلب المتراجع في الربع الأخير من العام، فقد تسارع متوسط الطاقة الأسبوعية المتاحة في أكتوبر ونوفمبر 2026 بشكل كبير، مما يُظهر انفصالًا تامًا عن الاتجاهات التاريخية المسجلة بين عامي 2012 و2025.
وذكر التقرير أن ارتفعت الطاقة المتاحة على خطي التجارة بين آسيا وأوروبا طوال العام، ويعود ذلك بشكل رئيسي إلى أزمة البحر الأحمر والحاجة إلى طاقة إضافية للحفاظ على وتيرة المغادرة الأسبوعية. مع ذلك، تمثل الزيادات المسجلة في أكتوبر ونوفمبر 2026 انحرافًا كبيرًا حتى عن خط الأساس المرتفع لعام 2025. ففي هذين الشهرين، تجاوزت الطاقة الاستيعابية 350 ألف حاوية نمطية (TEU) على خط آسيا-شمال أوروبا، وتجاوزت 260 ألف حاوية مكافئةعلى خط آسيا-البحر الأبيض المتوسط.
كما شهد خط المحيط الهادئ مستويات مرتفعة مماثلة من الطاقة الاستيعابية في أكتوبر ونوفمبر. وعلى خط آسيا-الساحل الغربي لأمريكا الشمالية، بلغت الطاقة الاستيعابية المتاحة ما يقارب 393 ألف حاوية نمطية في أكتوبر 2026، ومن المتوقع أن تصل إلى مستوى غير مسبوق يبلغ 400 ألف حاوية نمطية أسبوعيًا في المتوسط خلال نوفمبر.
وبالمثل، في حين أن خط آسيا-الساحل الشرقي لأمريكا الشمالية كان متوافقًا إلى حد كبير مع السنوات السابقة حتى أغسطس 2026، إلا أن مستوياته في أكتوبر ونوفمبر هي الأعلى على الإطلاق.
يُعد هذا مؤشرًا مباشرًا على تكدس السفن بشكل حاد، نتيجة للازدحام المستمر في الموانئ وعدم انتظام الجداول الزمنية في آسيا. تأخرت السفن التي كان من المقرر أن تغادر خلال الربع الثالث بشكل كبير، مما أدى إلى تأخرها في شهري أكتوبر ونوفمبر، وفي النهاية إلى تضخيم القدرة التشغيلية بشكل مصطنع.