تحول البوصلة الجيواقتصادية: استراتيجية “الصين زائد واحد” وإعادة تشكيل سلاسل الإمداد العالمية.. مصر كمركز ثقل صاعد
بقلم: د. محمد العاصي
استشاري التجارة الدولية
واستاذ الاقتصاد بمعهد راية العالي للادارة والتجارة الخارجية
مقدمة: زلزال في البنية العميقة للاقتصاد العالمي
يعيش الاقتصاد العالمي اليوم لحظة مفصلية تتجاوز في تعقيدها الدورات الاقتصادية التقليدية، لتدخل في نطاق إعادة الهيكلة الشاملة للجغرافيا الاقتصادية التي استقرت عليها البشرية منذ مطلع الألفية. إننا نشهد ما يمكن وصفه بـ “زلزال جيواقتصادي” يعيد ترتيب مراكز الثقل الإنتاجي، حيث لم تعد معادلات “الكفاءة المطلقة” (Absolute Efficiency) هي المحرك الوحيد لقرارات الشركات المتعددة الجنسيات، بل حلت محلها مفاهيم “المرونة الأمنية” (Security Resilience) و”تنويع المخاطر”. منذ انضمام الصين إلى منظمة التجارة العالمية في عام 2001، ترسخت عقيدة لدى صناع القرار في الغرب بأن “مصنع العالم” هو الوجهة النهائية والحتمية لأي عملية إنتاجية تسعى لخفض التكلفة وتعظيم الهوامش الربحية. لقد بنت الشركات سلاسل إمداد بالغة التعقيد والطول، تعتمد على التوريد الآني (Just-in-Time)، مفترضة استقرارًا سياسيًا وتجاريًا دائمًا.
إلا أن هذا النموذج، الذي اعتمد على مركزية الصين، بدأ يتصدع تحت وطأة متغيرات متسارعة وعنيفة. بدأت الإرهاصات الأولى مع الحرب التجارية التي شنها الرئيس الأمريكي السابق دونالد ترامب، والتي فرضت تعريفات جمركية عقابية على الواردات الصينية، مما دفع الشركات لإعادة حساب تكاليفها.1 ثم جاءت جائحة كوفيد-19 لتكشف هشاشة الاعتماد على مصدر واحد، حيث أدت الإغلاقات الصارمة في الموانئ الصينية إلى شلل تام في خطوط إنتاج السيارات والأجهزة في أوروبا وأمريكا. ولم تكد سلاسل الإمداد تلتقط أنفاسها حتى اندلعت الحرب الروسية الأوكرانية، تبعتها التوترات في البحر الأحمر، والتهديدات المستمرة حول مضيق تايوان، لتتحول “المخاطر الجيوسياسية” من بند هامشي في تقارير المخاطر إلى البند الأول في اجتماعات مجالس الإدارات العالمية.1
في خضم هذا التحول، برزت استراتيجية “الصين زائد واحد” (China Plus One) ليس كخيار ترفيهي، بل كضرورة وجودية. هذه الاستراتيجية لا تعني التخلي الكامل عن الصين -وهو أمر شبه مستحيل نظرًا لحجم السوق الصيني وعمق قاعدته الصناعية- بل تعني “التحوط” عبر بناء قواعد تصنيع بديلة في دول “صديقة” (Friend-shoring) أو قريبة جغرافيًا (Nearshoring) لتقليل الاعتماد المفرط على التنين الآسيوي. وتشير التقارير إلى أن استخدام مصطلحات مثل “فك الارتباط” و”إعادة التوطين” في عروض الشركات تضاعف أكثر من 20 مرة بين عامي 2018 و2022، مما يعكس تحولًا جذريًا في العقلية الاستثمارية.3
وهنا، في قلب هذه العاصفة من التغيير، تبرز مصر كلاعب محتمل ذي ثقل استراتيجي. فبينما تبحث رؤوس الأموال عن “ملاذات تصنيعية” آمنة وقريبة من أسواق الاستهلاك في الاتحاد الأوروبي والولايات المتحدة، يقدم الموقع الجغرافي لمصر، المتوسط بين القارات الثلاث والمطل على أهم شريان ملاحي في العالم، ميزة لا تضاهى. ولكن الموقع وحده لا يكفي؛ فالمعادلة تتطلب تنافسية في تكلفة عناصر الإنتاج، وبنية تشريعية جاذبة، واستقرارًا في إمدادات الطاقة. يغوص هذا التقرير في عمق هذه التحولات، مقدمًا تحليلًا شاملًا للمصدرين المصريين وصناع القرار، مستندًا إلى بيانات دقيقة حول تكاليف العمالة، والطاقة، واللوجستيات، ومقارنًا وضع مصر بمنافسيها الإقليميين والدوليين مثل فيتنام وتركيا، لنرسم معًا خارطة طريق لاغتنام هذه الفرصة التاريخية.
الفصل الأول: تفكيك استراتيجية “الصين زائد واحد”.. الدوافع ومسارات التدفق
لفهم الفرصة المصرية، يجب أولًا تشريح الظاهرة العالمية بدقة. لماذا تخرج الشركات من الصين؟ وإلى أين تذهب؟ وما هي المعايير التي تحكم اختيار الوجهة البديلة؟
1.1 نهاية حقبة “العمالة الرخيصة” في الصين وتصاعد المخاطر
لم يعد الاقتصاد الصيني هو ذلك الاقتصاد القائم على العمالة الرخيصة كما كان في التسعينيات. تشير البيانات إلى ارتفاعات صاروخية في أجور العمالة الصينية، حيث وصل متوسط الأجر السنوي في قطاع التصنيع إلى مستويات قياسية بلغت 107,987 يوان (حوالي 15,000 دولار) في عام 2024، وهو ما يمثل قفزة هائلة مقارنة بالعقود السابقة.4 هذا الارتفاع في التكلفة تآكل معه الهامش الربحي للصناعات كثيفة العمالة مثل المنسوجات والتجميع الإلكتروني البسيط، دافعًا إياها للبحث عن بدائل أرخص.
علاوة على ذلك، أصبحت البيئة الاقتصادية في الصين تتسم بتباطؤ النمو وزيادة “عدم اليقين” في السياسات التنظيمية، وفقًا لتقارير البنك الدولي وماكينزي.1 التدخلات الحكومية في قطاعات التكنولوجيا، والقيود الصارمة التي فُرضت سابقًا، خلقت بيئة أعمال أقل قابلية للتنبؤ. يضاف إلى ذلك المخاطر الجيوسياسية المتصاعدة؛ فالحرب التجارية الأمريكية الصينية لم تكن مجرد نزاع جمركي، بل بداية لفصل جديد من “المنافسة الاستراتيجية” التي تسعى فيها الولايات المتحدة وحلفاؤها لتقليص نفوذ الصين في سلاسل الإمداد الحيوية مثل أشباه الموصلات والمعادن النادرة.5
1.2 مسارات الخروج: من جنوب شرق آسيا إلى “الشرق الأوسط”
في المرحلة الأولى من تطبيق استراتيجية “الصين زائد واحد”، اتجهت البوصلة تلقائيًا نحو دول رابطة جنوب شرق آسيا (ASEAN)، وتحديدًا فيتنام. استفادت فيتنام بشكل هائل من هذا التحول، حيث قفزت صادراتها إلى الولايات المتحدة بشكل ملحوظ، خاصة في الإلكترونيات والمنسوجات، مستغلة قربها الجغرافي من الصين الذي سمح بنقل المكونات الوسيطة بسهولة.5 الهند أيضًا دخلت السباق بقوة، مدعومة بمبادرة “صنع في الهند” وحوافز ضخمة لجذب شركات مثل آبل.7
ولكن، البيانات الحديثة لعامي 2024 و2025 تكشف عن تحول جديد في هذه المسارات. يظهر تحليل تدفقات الاستثمار الأجنبي المباشر وقرارات إعادة التوطين أن التدفقات لم تعد تقتصر على فيتنام والمكسيك، بل بدأت تتجه بقوة نحو مراكز تصنيع ناشئة في منطقة الشرق الأوسط وشمال أفريقيا (MENA)، وتحديدًا مصر وتركيا والمغرب. فبينما تعاني فيتنام من ارتفاع أسعار الأراضي الصناعية وتكدس الموانئ، وتواجه المكسيك ضغوطًا تكاليفية في المناطق الحدودية، تبرز مصر كوجهة “صاعدة” (Emerging Hub) تقدم مزيجًا نادرًا من التكلفة المنخفضة والقرب الجغرافي من أوروبا.8 هذا التنوع الاستراتيجي في الوجهات يعكس رغبة الشركات في عدم استبدال اعتمادية مفرطة على الصين باعتمادية مفرطة على دولة أخرى، بل توزيع المخاطر عبر محفظة جغرافية متنوعة.
1.3 معايير الاختيار الجديدة: “Friend-shoring” و”Nearshoring”
لم يعد اختيار موقع المصنع يعتمد فقط على جدول “إكسل” للتكاليف. برزت مفاهيم جديدة تحكم القرار:
- Nearshoring (التعهيد القريب): نقل الإنتاج إلى دول قريبة جغرافيًا من سوق الاستهلاك النهائي لتقليل زمن الشحن وتكاليف النقل والانبعاثات الكربونية. بالنسبة لأوروبا، تمثل دول شمال أفريقيا وتركيا الخيار الأمثل لهذا النموذج.11
- Friend-shoring (التعهيد للأصدقاء): حصر سلاسل الإمداد في دول “حليفة” أو تشترك في القيم والمصالح السياسية، لضمان عدم استخدام التجارة كسلاح سياسي. الحوار الاستراتيجي الأمريكي المصري الأخير في 2024 وتصريحات المسؤولين الأمريكيين حول تعزيز الشراكة الاقتصادية يصبان في هذا الاتجاه، مما يعطي مصر “ختم موافقة” سياسي للمستثمرين الأمريكيين.13
إن فهم هذه الديناميكيات العالمية هو الخطوة الأولى للمصدر المصري لإدراك حجم الفرصة المتاحة؛ فالأمر ليس مجرد بيع منتج، بل تقديم حل لمشكلة عالمية تؤرق كبار الرؤساء التنفيذيين.
الفصل الثاني: حدود النموذج الآسيوي.. لماذا تبحث الشركات عن “بديل لفيتنام”؟
بينما تظل فيتنام قصة نجاح باهرة في استراتيجية “الصين زائد واحد”، إلا أن القراءة المتأنية للبيانات تكشف عن “اختناقات” بدأت تحد من جاذبيتها، مما يفتح الباب واسعًا أمام مصر لتقديم نفسها كبديل أو مكمل.
2.1 ارتفاع تكاليف التشغيل في فيتنام
لقد أدى التدفق الهائل للاستثمارات إلى فيتنام إلى ضغط شديد على عناصر الإنتاج.
- أسعار الأراضي الصناعية: شهدت الإيجارات في المناطق الصناعية الفيتنامية قفزات كبيرة. في عام 2024، تراوحت أسعار إيجار الأراضي طويلة الأجل في المناطق الصناعية الشمالية والجنوبية بين 133 و189 دولارًا للمتر المربع، مع توقعات بزيادات إضافية في 2025 نتيجة ندرة الأراضي المرفقة في المراكز الاقتصادية الرئيسية.15
- تكلفة العمالة: على الرغم من أن فيتنام لا تزال أرخص من الصين، إلا أن الأجور تشهد زيادات سنوية منتظمة مدفوعة بالتضخم ونقص العمالة الماهرة في بعض المناطق. يبلغ متوسط الأجر الشهري لعامل المصنع في فيتنام في 2024 حوالي 304-340 دولارًا (7.7-8.4 مليون دونغ)، مع تكاليف إضافية للتأمين الاجتماعي تعتبر الأعلى في جنوب شرق آسيا بنسبة مساهمة من صاحب العمل تصل إلى 22.5%.17
2.2 مخاطر الاعتماد على المدخلات الصينية
إحدى النقاط الحرجة في النموذج الفيتنامي هي اعتماده الهيكلي الكبير على الصين في المواد الخام والمدخلات الوسيطة. ففيتنام تستورد جزءًا كبيرًا من مدخلات الإنتاج (خاصة في الإلكترونيات والمنسوجات) من الصين، ثم تقوم بالتجميع والتصدير. هذا الوضع يجعلها عرضة لنفس مخاطر انقطاع الإمداد من الصين، كما يعرضها لتدقيق متزايد من السلطات الأمريكية والأوروبية التي تخشى “الالتفاف” على العقوبات أو قواعد المنشأ عبر فيتنام.5 في المقابل، تسعى مصر لتعميق التصنيع المحلي والاستفادة من اتفاقيات مثل “الكويز” التي تضمن مسارًا قانونيًا وجمركيًا آمنًا للسوق الأمريكي.
2.3 البنية التحتية والطاقة
رغم الاستثمارات الضخمة، لا تزال البنية التحتية في فيتنام تواجه تحديات، خاصة في قطاع الطاقة. التقارير تشير إلى حالات انقطاع للكهرباء تؤثر على المصانع في أوقات الذروة، وهو أمر بالغ الخطورة للصناعات الحساسة.5 مقارنةً بذلك، استثمرت مصر مليارات الدولارات في العقد الماضي لتحقيق فائض كبير في الكهرباء وتحديث شبكة الطرق والموانئ، مما يوفر موثوقية أعلى للمستثمرين الصناعيين.
الفصل الثالث: مصر في ميزان التنافسية.. تحليل تفصيلي لعناصر التكلفة واللوجستيات
لكي يقتنع المستثمر الأجنبي أو المصدر المحلي بجدوى التوسع في مصر كبديل، يجب أن تتحدث لغة الأرقام بوضوح. التحليل المقارن التالي يكشف عن الميزة التنافسية “الساحقة” التي تمتلكها مصر حاليًا في تكاليف الإنتاج واللوجستيات.
3.1 ثورة التكلفة: العمالة والطاقة كأوراق رابحة
بعد تحرير سعر الصرف في مارس 2024 وما تلاه من استقرار نسبي، أصبحت تكلفة عناصر الإنتاج في مصر مقومة بالدولار من بين الأكثر تنافسية في العالم، متفوقة بوضوح على المنافسين التقليديين.
أولًا: تكلفة العمالة.. الفجوة تتسع لصالح مصر
عند مقارنة تكلفة العمالة في قطاع التصنيع لعام 2024، نجد فوارق هيكلية ضخمة:
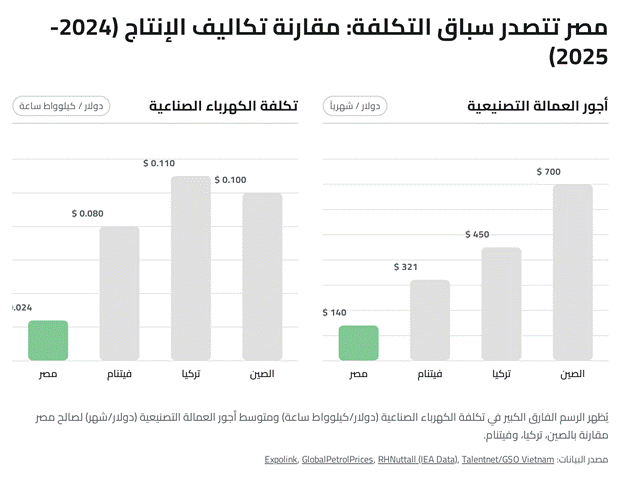
- الصين: كما ذكرنا، أصبحت الصين خارج نطاق المنافسة في الصناعات كثيفة العمالة بأجور تتجاوز 700-800 دولار شهريًا في المناطق الصناعية الساحلية.
- تركيا: رغم تراجع الليرة، لا تزال تكاليف العمالة مرتفعة نسبيًا بسبب الحد الأدنى للأجور والضغوط التضخمية. تشير البيانات إلى أن تكلفة العمالة في تركيا أعلى بشكل ملحوظ من مصر، حيث تبلغ تكلفة اليد العاملة في قطاع الملابس التركي مستويات تجعل الإنتاج في دول مثل المغرب أو مصر أرخص بكثير (بفارق يصل إلى يورو أو أكثر للقطعة الواحدة مقارنة بالمغرب، والفارق أكبر مع مصر).11
- فيتنام: بمتوسط أجر شهري يدور حول 320 دولارًا، بدأت فيتنام تفقد ميزتها السعرية المطلقة.19
- مصر: تقدم مصر قاعدة أجور تنافسية للغاية. في قطاع الملابس والمنسوجات، تتراوح تكلفة العمالة الشهرية الفعالة (بما في ذلك التأمينات) في نطاقات تقل عن 150-200 دولار، وهو ما يمثل وفورات تصل إلى 40-50% مقارنة بفيتنام وأكثر من ذلك مقارنة بتركيا.21
ثانيًا: الطاقة.. الميزة الخفية
تعتبر تكلفة الطاقة عامل حسم في الصناعات الثقيلة والمتوسطة. وهنا تتجلى قوة النموذج المصري الذي يعتمد على وفرة الغاز الطبيعي والطاقة المتجددة:
- وفقًا لبيانات “GlobalPetrolPrices” وتقارير الوكالة الدولية للطاقة لعامي 2024/2025، يبلغ سعر الكهرباء الصناعية في مصر حوالي 0.024 – 0.037 دولار للكيلوواط/ساعة.22
- في المقابل، يبلغ السعر في الصين حوالي 0.10 دولار للكيلوواط/ساعة، أي ثلاثة أضعاف السعر المصري.23
- في تركيا، الأسعار أعلى وتتسم بالتذبذب، حيث تتراوح حول 0.051 دولار وقد ترتفع اعتمادًا على أسعار الطاقة العالمية، مما يضع الصناعة التركية تحت ضغط مستمر.24
- في فيتنام، ورغم تنافسية الأسعار، إلا أن استقرار الإمداد يظل هاجسًا.22
هذا الفارق الهائل في تكلفة الطاقة يجعل مصر موقعًا مثاليًا لصناعات مثل السيراميك، الزجاج، الألومنيوم، والأسمدة، التي تمثل الطاقة فيها نسبة حاكمة من تكلفة التشغيل.
3.2 العبقرية الجغرافية: سرعة الوصول للسوق (Speed-to-Market)
في بيئة تجارية عالمية تتسم بالتغير السريع، لم تعد التكلفة المنخفضة وحدها كافية. تبحث العلامات التجارية عن “السرعة” لتقليل المخزون والاستجابة لصرعات الموضة والطلب المتغير. هنا تظهر مصر كجسر لوجستي لا يبارى.
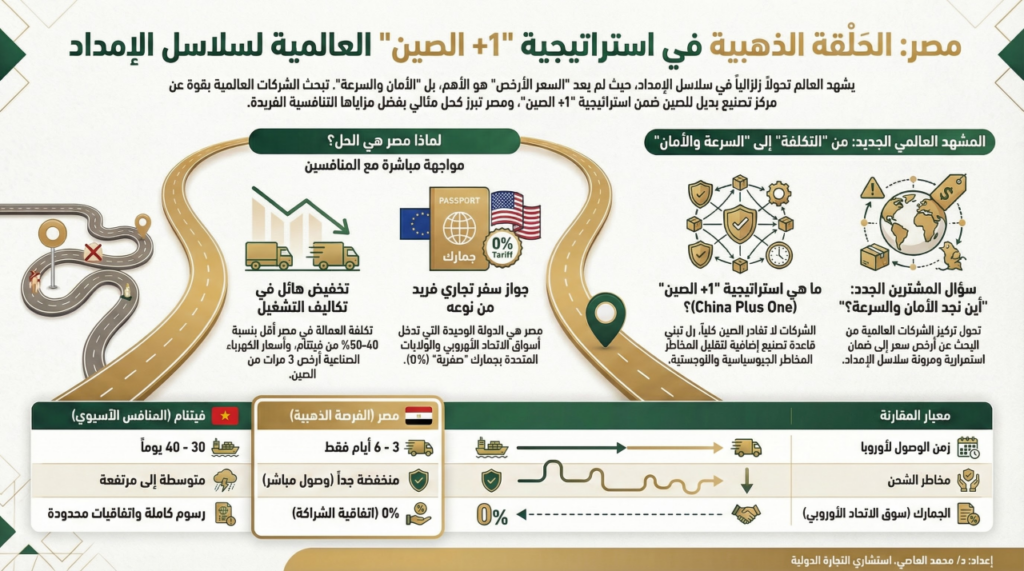
الأرقام الخاصة بزمن الشحن البحري تحسم المنافسة بوضوح لصالح الموانئ المصرية. فعند النظر إلى الرحلة البحرية من ميناء الإسكندرية أو بورسعيد إلى ميناء روتردام (بوابة أوروبا الشمالية)، نجد أنها تستغرق ما بين 12 إلى 14 يومًا فقط.25 هذا الزمن القياسي يمثل أقل من ثلث الوقت الذي تحتاجه شحنة قادمة من الموانئ الصينية (مثل شنغهاي أو شينزين) للوصول إلى نفس الوجهة، حيث تستغرق الرحلة من الصين ما بين 30 إلى 40 يومًا في الظروف الطبيعية، وقد تصل إلى 47 يومًا أو أكثر في ظل الاضطرابات الحالية في البحر الأحمر التي تجبر السفن على الدوران حول رأس الرجاء الصالح.26
نفس الميزة تنطبق تقريبًا على الساحل الشرقي للولايات المتحدة (نيويورك/نيوجيرسي)، حيث تستغرق الشحنات من مصر حوالي 12-15 يومًا، بينما تحتاج السفن القادمة من آسيا إلى عبور المحيط الهادئ وقناة بنما أو الدوران الطويل، مما يستغرق 30-40 يومًا.29 هذا القرب الجغرافي يترجم ماليًا إلى انخفاض كبير في “رأس المال العامل” (Working Capital) المجمد في البضائع العائمة، ويمنح المصدرين المصريين قدرة فائقة على تلبية طلبات “التجديد السريع” للمخزون (Replenishment) التي تعتمد عليها سلاسل التجزئة الحديثة.
3.3 شبكة الاتفاقيات التجارية: جواز سفر للمنتجات المصرية
تمتلك مصر ميزة استراتيجية نادرة تتمثل في شبكة واسعة من اتفاقيات التجارة الحرة التي تغطي أكثر من 50% من الاقتصاد العالمي، مما يفتح أسواقًا ضخمة أمام المنتجات المصنعة محليًا بدون رسوم جمركية، وهو ما تفتقده العديد من دول “الصين زائد واحد” المنافسة.
- اتفاقية المناطق الصناعية المؤهلة (QIZ) مع الولايات المتحدة: هذه الاتفاقية تعتبر “الجوهرة” في تاج الصادرات المصرية للسوق الأمريكي، خاصة للمنسوجات والملابس. تسمح الكويز بدخول المنتجات المصرية إلى الولايات المتحدة بدون جمارك، بشرط احتواء المنتج على مكون إسرائيلي بنسبة 10.5%. في المقابل، تواجه صادرات الملابس من الصين وفيتنام رسومًا جمركية أمريكية تتراوح بين 15% و32%، مما يعطي المنتج المصري ميزة سعرية فورية هائلة.30 البيانات تشير إلى نمو صادرات الملابس المصرية لأمريكا بنسبة 14% في 2024، مدفوعة جزئيًا بهذه الميزة التنافسية في ظل ارتفاع التعريفات على المنافسين.31
- اتفاقية المشاركة المصرية الأوروبية: تتيح دخول المنتجات الصناعية المصرية إلى أسواق الاتحاد الأوروبي الـ 27 بدون جمارك وبدون حصص (Quotas). هذه الاتفاقية تجعل مصر قاعدة مثالية للشركات الأوروبية التي تسعى لتطبيق استراتيجية “Nearshoring” لتصنيع مكونات السيارات، والأجهزة المنزلية، والمنسوجات، وتوريدها لمصانع التجميع أو الأسواق في أوروبا بتكلفة منخفضة وبدون عوائق جمركية.32
- اتفاقية التجارة الحرة القارية الأفريقية (AfCFTA) والكوميسا: تفتح هذه الاتفاقيات الباب واسعًا أمام السوق الأفريقي، الذي يُتوقع أن يكون سوق الاستهلاك الأسرع نموًا في العقود القادمة. الشركات العالمية تنظر لمصر كـ “بوابة لأفريقيا” (Gateway to Africa)، حيث يمكنها التصنيع في مصر والتصدير لباقي القارة بدون جمارك، مستفيدة من الموقع والبنية التحتية المصرية المتفوقة نسبيًا على باقي دول القارة.32
الفصل الرابع: القطاعات الرابحة.. أين تكمن الفرصة للمصدر المصري؟
بناءً على تحليل تدفقات الاستثمار الأجنبي المباشر وبيانات التصدير لعامي 2024 و2025، يمكن تحديد قطاعات محددة تقود قاطرة “الصين زائد واحد” في مصر، وتمثل فرصًا واعدة للمصدرين المحليين للاندماج في سلاسل القيمة العالمية.
4.1 المنسوجات والملابس الجاهزة: عودة الروح للذهب الأبيض
قطاع المنسوجات هو المستفيد الأول والأسرع من التحولات الحالية. التوترات التجارية بين واشنطن وبكين، وقضايا العمل القسري في إقليم شينجيانغ (مصدر القطن الصيني الرئيسي)، دفعت العلامات التجارية العالمية للبحث عن مصادر بديلة “آمنة” و”ممتثلة”.
- تحول العمالقة: شركات كبرى مثل “جاب” (Gap Inc.) خفضت حصة الصين من وارداتها إلى أقل من 10%، وبدأت في توجيه بوصلتها نحو مصر وتركيا وأمريكا الوسطى.9 البيانات تؤكد هذا الاتجاه؛ فقد سجلت صادرات الملابس الجاهزة المصرية نموًا قويًا بنسبة 18% في عام 2024 لتصل إلى 2.84 مليار دولار، واستمر الزخم في الربع الأول من 2025 بزيادة قدرها 24%.31
- التكامل الرأسي: الميزة الكبرى لمصر هي وجود سلسلة قيمة كاملة (Vertical Integration)، تبدأ من زراعة أجود أنواع القطن في العالم (القطن المصري طويل التيلة) مرورًا بالغزل والنسيج والصباغة وصولًا للملابس الجاهزة. هذا التكامل يمنح المشترين ميزة “التتبع” (Traceability) التي أصبحت شرطًا أساسيًا في الأسواق الغربية لضمان الاستدامة وخلو المنتجات من انتهاكات حقوق العمال، وهو أمر يصعب تحقيقه في سلاسل الإمداد الآسيوية المجزأة عبر عدة دول.31
4.2 الصناعات الهندسية والسيارات: من التجميع إلى التصنيع العميق
تشهد مصر تحولًا نوعيًا من كونها سوقًا استهلاكيًا للسيارات والأجهزة إلى مركز تصنيع وتصدير إقليمي، مدعومة بالاستراتيجية الوطنية لتنمية صناعة السيارات (AIDP) وحوافز الاستثمار.
- السيارات ومكوناتها: التوسعات الأخيرة لشركة “ستيلانتس” (Stellantis) لإنتاج طرازات جديدة في مصر وتصديرها للشرق الأوسط وأفريقيا، وإعادة إحياء شركة “النصر للسيارات” بشراكات دولية لإنتاج حافلات كهربائية بنسبة مكون محلي تتجاوز 60%، هي مؤشرات قوية على هذا التحول.34 كما أن صادرات السيارات ومكوناتها بدأت تظهر كبند متصاعد في الميزان التجاري، مع نمو ملحوظ في التصدير لأسواق مثل الإمارات والأردن.38
- الأجهزة المنزلية والإلكترونيات: تحولت مصر إلى مركز إقليمي (Export Hub) لشركات عالمية مثل “سامسونج”، “إل جي”، “بوش”، و”هاير”. مصنع سامسونج في بني سويف، على سبيل المثال، يصدر غالبية إنتاجه من الشاشات والأجهزة اللوحية إلى الشرق الأوسط وأوروبا. البيانات الحكومية تشير إلى قفزة هائلة في صادرات الهواتف المحمولة ومكوناتها في 2024، مما يعكس نجاح سياسة جذب المصنعين العالميين.39 الفرصة هنا كبيرة للمصانع المصرية الصغيرة والمتوسطة للدخول في “الصناعات المغذية” (Feeder Industries) لتوريد الأجزاء البلاستيكية، والمعدنية، ومواد التغليف لهذه الكيانات العملاقة.
4.3 الطاقة الخضراء والهيدروجين: وقود المستقبل للصناعة
أوروبا، الشريك التجاري الأكبر لمصر، تتجه بخطى متسارعة نحو “الصفقة الخضراء” (Green Deal). مع بدء تطبيق آلية تعديل حدود الكربون (CBAM) بشكل كامل في 2026، ستفقد المنتجات المصنعة باستخدام طاقة ملوثة (مثل الفحم في الصين والهند) تنافسيتها في السوق الأوروبي بسبب الضرائب الكربونية.
- مصر تضع نفسها في قلب هذا التحول عبر مشاريع ضخمة لإنتاج الهيدروجين الأخضر والأمونيا الخضراء، والتي جذبت استثمارات وتعهدات مليارية، خاصة خلال مؤتمر الاستثمار المصري الأوروبي في 2024.12
- هذا يعني أن المصنع الذي يعمل في المنطقة الاقتصادية لقناة السويس ويستخدم الطاقة المتجددة المصرية سيتمكن من تصدير منتجاته إلى أوروبا ليس فقط “صفر جمارك”، بل أيضًا “صفر ضريبة كربون”، وهي ميزة تنافسية مزدوجة نادرة عالميًا.
الفصل الخامس: الشراكة الاستراتيجية مع الاتحاد الأوروبي.. قاطرة التحديث
تمثل العلاقة المتنامية مع الاتحاد الأوروبي ركيزة أساسية في تحول مصر لمركز “Nearshoring”. مؤتمر الاستثمار المصري الأوروبي الذي عُقد في يونيو 2024 لم يكن مجرد حدث بروتوكولي، بل كان إعلانًا عن شراكة استراتيجية شاملة تهدف لضخ استثمارات أوروبية ضخمة في الاقتصاد المصري.
في كلمتها خلال المؤتمر، أكدت رئيسة المفوضية الأوروبية، أورسولا فون دير لاين، على أهمية مصر كشريك استراتيجي، مشيرة إلى أن “الاستثمارات العامة الأوروبية يمكن أن تفتح فرص عمل جديدة، لكن القطاع الخاص هو من يمتلك المعرفة لتوطين صناعات جديدة في مصر”. وأوضحت أن أوروبا ومصر أقرب من أي وقت مضى، مما يجعل هذه الشراكة “مكسبًا للطرفين” (Win-Win).43
هذه الشراكة تترجم عمليًا في مبادرات لدعم التحول الرقمي، وتطوير المهارات الفنية للعمالة المصرية لتناسب المعايير الأوروبية، وضخ تمويلات في مشاريع البنية التحتية والطاقة المتجددة التي تخدم الصناعة.12 بالنسبة للمصدر المصري، هذا يعني فرصًا للحصول على تمويل ميسر، ونقل تكنولوجيا، وفتح قنوات تسويق مباشرة مع الشركات الأوروبية التي تبحث عن موردين موثوقين في “الضفة الجنوبية” للمتوسط.
الفصل السادس: مقارنة مع المنافسين.. مصر، تركيا، وفيتنام
حتى تكتمل الصورة، لا بد من وضع مصر في مقارنة مباشرة مع منافسيها الرئيسيين على كعكة “الصين زائد واحد”.
1. مصر مقابل تركيا:
- التكلفة: تتفوق مصر بوضوح في تكلفة العمالة والطاقة. تركيا تعاني من ارتفاع التكاليف والتضخم، مما يجعل مصر بديلًا أرخص للصناعات الحساسة للسعر.
- القرب: كلاهما يتمتع بقرب جغرافي ممتاز من أوروبا، لكن مصر تمتلك ميزة إضافية في القرب من أسواق الخليج وشرق أفريقيا، بالإضافة إلى قناة السويس.
- العلاقات التجارية: تركيا جزء من الاتحاد الجمركي الأوروبي، مما يعطيها تكاملًا أعمق، لكن مصر تمتلك اتفاقيات تجارة حرة تغطي نطاقًا أوسع (أمريكا، أفريقيا، العرب) وتعطي مرونة أكبر في تنويع الأسواق.11
2. مصر مقابل فيتنام:
- السوق الأمريكي: فيتنام متوغلة بقوة في السوق الأمريكي، لكنها تواجه رسومًا جمركية وتدقيقًا متزايدًا. مصر تمتلك ميزة “الكويز” (Zero Tariffs) التي لا تملكها فيتنام، مما يجعلها أفضل للمنسوجات والملابس.
- العمالة: فيتنام تعاني من تشبع سوق العمل وارتفاع الأجور. مصر تمتلك ثروة بشرية شابة ومتجددة (أكثر من مليون داخل جديد لسوق العمل سنويًا) وتكلفة أجور أقل بكثير.
- المدخلات: فيتنام تعتمد على الصين في الخامات. مصر تسعى للاكتفاء الذاتي في البتروكيماويات والغاز والغزل، مما يمنحها استقلالية أكبر في سلاسل الإمداد.5
الفصل السابع: التحديات وسبل المواجهة
لا يخلو الطريق من عقبات. رغم الفرص الهائلة، يواجه المصدرون والمستثمرون في مصر تحديات تتطلب حلولًا جذرية:
- البيروقراطية والإجراءات: رغم التحسن، لا تزال إجراءات التخليص الجمركي وتخصيص الأراضي تستغرق وقتًا أطول مقارنة بالمنافسين. الحكومة تعمل على حلحلة ذلك عبر “الرخصة الذهبية” وميكنة الجمارك (NAFEZA)، لكن التطبيق على الأرض يحتاج لتسريع.
- توفر العملة الصعبة: رغم تحسن السيولة الدولارية بعد صفقة “رأس الحكمة” واتفاق الصندوق، لا تزال إدارة تدفقات النقد الأجنبي واستيراد مستلزمات الإنتاج تتطلب تخطيطًا دقيقًا من الشركات.
- تذبذب السياسات: يحتاج المستثمر الأجنبي لثبات تشريعي وضريبي طويل الأمد ليبني خططه الاستراتيجية.
الحكومة المصرية تعي هذه التحديات، وتتحرك عبر المجلس الأعلى للاستثمار لإصدار حزم حوافز وإصلاحات تشريعية لتبسيط بيئة الأعمال.45
الخاتمة وخارطة الطريق الاستراتيجية
إن اللحظة الحالية تمثل فرصة تاريخية نادرة لمصر لإعادة تموضعها في الاقتصاد العالمي. استراتيجية “الصين زائد واحد” ليست مجرد موجة عابرة، بل تحول هيكلي طويل الأمد. لتعظيم الاستفادة، يجب على المصدرين المصريين تبني خارطة طريق واضحة:
- التركيز على الامتثال (Compliance): الحصول على شهادات الجودة والبيئة وحقوق العمال هو “تذكرة الدخول” للأسواق الغربية، أهم من السعر المنخفض وحده.
- تعميق المكون المحلي: الاستثمار في تصنيع الخامات ومستلزمات الإنتاج محليًا لتقليل الاعتماد على الاستيراد وتقليل انكشاف العملة.
- الشراكات الذكية: البحث عن شراكات مع شركات صينية وتركية ترغب في نقل مصانعها لمصر للاستفادة من المزايا التجارية.
- التسويق بالقدرات: تسويق مصر ليس فقط كوجهة سياحية، بل كمركز صناعي متطور يمتلك البنية التحتية، والطاقة، والاتفاقيات التجارية.
مصر، بموقعها وقدراتها، مؤهلة لتكون “مصنع المنطقة” ومركز الثقل الجديد في سلاسل الإمداد العالمية. الأرقام تدعم هذا الطموح، والواقع الجيوسياسي يفرضه. الكرة الآن في ملعب القطاع الخاص المصري لتحويل هذه الفرصة إلى واقع ملموس، وبناء اقتصاد إنتاجي قوي ومستدام.
تم إعداد هذا التقرير استنادًا إلى أحدث البيانات الاقتصادية، وتقارير المؤسسات الدولية، وإحصاءات التجارة المتاحة حتى مطلع عام 2026.
Works cited
- China Plus One Strategy – Vision Finland, https://visionfinland.com/china-plus-one-strategy/
- The Future of Supply Chain Management is Risk Management – Jabil, https://www.jabil.com/blog/future-of-supply-chain.html
- Geopolitics and the geometry of global trade – McKinsey, https://www.mckinsey.com/mgi/our-research/geopolitics-and-the-geometry-of-global-trade
- China Average Yearly Wages in Manufacturing – Trading Economics, https://tradingeconomics.com/china/wages-in-manufacturing
- Viet Nam Rising – World Bank Document, https://documents1.worldbank.org/curated/en/099072225231030509/pdf/P178784-38d2bf23-f10f-4423-b91e-681ea06db184.pdf
- Diversifying global supply chains: Opportunities in Southeast Asia – McKinsey, https://www.mckinsey.com/industries/logistics/our-insights/diversifying-global-supply-chains-opportunities-in-southeast-asia
- IDU-484dd6fb-27f2-4076-9126-9f97768c1f5b.txt – World Bank Documents & Reports, https://documents1.worldbank.org/curated/en/099537312102490068/txt/IDU-484dd6fb-27f2-4076-9126-9f97768c1f5b.txt
- Supply chain executive survey shows companies targeting shift from China supply exposure to US and Mexico | AlixPartners, https://www.alixpartners.com/newsroom/supply-chain-executive-survey-2024/
- Gap Inc.’s Evolving Apparel Sourcing Base: 2021-2024, https://shenglufashion.com/2025/03/06/gap-inc-s-evolving-apparel-sourcing-base-2021-2024/
- Egypt jumps to 9th in global FDI rankings as Africa sees rebound – Dailynewsegypt, https://www.dailynewsegypt.com/2025/06/19/egypt-jumps-to-9th-in-global-fdi-rankings-as-africa-sees-rebound/
- EXPLORING NEARSHORING OPPORTUNITIES IN A LOW-COST COUNTRY – DiVA portal, http://www.diva-portal.org/smash/get/diva2:1832221/FULLTEXT01.pdf
- Egypt-EU Investment Conference 2024, https://sis.gov.eg/en/media-center/events/egypt-eu-investment-conference-2024/
- Secretary Antony J. Blinken And Egyptian Foreign Minister Badr Abdelatty Before the U.S.-Egypt Strategic Dialogue, https://eg.usembassy.gov/secretary-blinken-egyptian-foreign-minister-abdelatty-before-us-egypt-strategic-dialogue/
- United States Announces $129 Million Investment in Egypt’s Development during U.S.-Egypt Strategic Dialogue, https://eg.usembassy.gov/united-states-announces-129-million-investment-egypt-development/
- Factory leasing cost in Southeast Asia: Latest updates – KTG Industrial, https://ktgindustrial.com/new/factory-leasing-cost-in-southeast-asia/
- Updated Industrial Land Rental Costs in Vietnam 2025, https://ktgindustrial.com/new/industrial-park-land-rental-costs/
- Employer Costs in Southeast Asia 2025: Country Comparison – Gini Talent, https://ginitalent.com/employer-costs-in-southeast-asia-2025-country-comparison/
- https://www.talentnetgroup.com/vn/featured-insights/compensation-benefits/vietnam-factory-worker-salary#:~:text=How%20Much%20Should%20You%20Pay%20Your%20Factory%20Workers%20in%20Vietnam%3F,-May%2020%2C%202025&text=In%202024%2C%20the%20Vietnam%20factory,%24304%2D340%20USD)%20monthly.
- Vietnam Factory Worker Salary 2025: Complete Pay Analysis – Talentnet Group, https://www.talentnetgroup.com/vn/featured-insights/compensation-benefits/vietnam-factory-worker-salary
- Turkey Hourly Labour Costs – Trading Economics, https://tradingeconomics.com/turkey/labour-costs
- Global Trade Shift-Deep Dive into Nearshoring Impact – Egyptian Exporters Association, https://expolink.org/global-trade-shift-deep-dive-into-nearshoring-impact/
- Electricity prices around the world | GlobalPetrolPrices.com, https://www.globalpetrolprices.com/electricity_prices/
- Industrial Electricity Prices in Leading Economies – 2025 by Country – RH Nuttall, https://www.rhnuttall.co.uk/blog/industrial-electricity-prices-by-country/
- Global Electricity Prices – Energy Use Calculator, https://energyusecalculator.com/global_electricity_prices.htm
- Cairo to Rotterdam By Air freight, Container ship or Road – Fluent Cargo, https://www.fluentcargo.com/routes/cairo-eg/rotterdam-nl
- 20ft & 40ft Container Shipping Costs from China to Netherlands (2025 Sea Freight Rates), https://www.tonlexing.com/20ft-40ft-container-shipping-costs-from-china-to-netherlands/
- Distance & Transit Time Calculator – SeaRates, https://www.searates.com/distance-time/
- Shipping to port of Rotterdam – iContainers, https://www.icontainers.com/ship-container/rotterdam/
- Instant Freight Transit Time Calculator | Air, Ocean & Trucking – Freightos, https://www.freightos.com/freight-resources/transit-time-calculator/
- Egypt Has a Plan to Take Market Share — But Can it Work Long Term?, https://hgi.io/insights/egypt-has-a-plan-to-take-market-share-can-it-work/
- Egyptian textile exports are up in 2025, and tariffs seem to be helping, https://enterprise.news/egypt/en/news/story/ecf85e5e-6e3e-4d89-a100-27920c94851f/egyptian-textile-exports-are-up-in-2025,-and-tariffs-seem-to-be-helping
- FACTS & FIGURES, https://www.investinegypt.gov.eg/flip/library/PDFs/reports/factsandfigures/Egypt%20snapshoot%20En%20%281%29.pdf
- Egypt Stakes Its Claim as Global Textiles and Apparel Powerhouse | texfash.com, https://texfash.com/special/egypt-stakes-its-claim-as-global-textiles-and-apparel-powerhouse
- Egypt to Exclusively Produce New Stellantis Car Model by 2026 under AOI Leadership, https://www.egypttoday.com/Article/3/140728/Egypt-to-Exclusively-Produce-New-Stellantis-Car-Model-by-2026
- Stellantis Reports Q3 2025 Estimated Consolidated Shipments of 1.3 Million Units, +13% y-o-y, https://www.stellantis.com/en/news/press-releases/2025/october/stellantis-reports-q3-2025-estimated-consolidated-shipments-of-1-3-million-units-13-percent-y-o-y
- Egypt Revives El Nasr to Build Competitive Automotive Value Chain – Ecofin Agency, https://www.ecofinagency.com/news-industry/2611-50828-egypt-revives-el-nasr-to-build-competitive-automotive-value-chain
- Egypt’s Car Imports Rise To $1.7B in 1st 8 Months of 2024: CAPMAS, https://sis.gov.eg/en/media-center/news/egypt-s-car-imports-rise-to-17b-in-1st-8-months-of-2024-capmas/
- Cars in Egypt Trade | The Observatory of Economic Complexity, https://oec.world/en/profile/bilateral-product/cars/reporter/egy
- Egypt mobile phone exports jump 92-fold in 2024 – Tech – Business – Ahram Online, https://english.ahram.org.eg/News/557421.aspx
- Samsung Electronics Egypt Sa E, null – $45.98 Million Imports and $3.04 Million Exports, https://www.marketinsidedata.com/en/company/samsung-electronics-egypt/3d047b99ea40e9314fa835386871751a92dbec3bcc70aaf7c52e9601f555732c
- Foreign direct investment (FDI) in Egypt – Bank of Scotland, https://www.bankofscotlandtrade.co.uk/en/market-potential/egypt/investment?vider_sticky=oui
- June 29, 2024 | OME – OMEC, https://www.omec-med.org/june-29-2024/
- Speech by President von der Leyen with Egyptian President El-Sisi at the EU-Egypt Investment Conference – Enlargement and Eastern Neighbourhood, https://enlargement.ec.europa.eu/news/speech-president-von-der-leyen-egyptian-president-el-sisi-eu-egypt-investment-conference-2024-06-29_en
- The Egyptian-European Investment Conference will be launched – GAFI, https://www.gafi.gov.eg/English/MediaCenter/News/Pages/The-Egyptian-European-Investment-Conference-will-be-launched.aspx
- 2024 Investment Climate Statements: Egypt – State Department, https://www.state.gov/reports/2024-investment-climate-statements/egypt